Domain ergonomische-maus.de kaufen?
Wir ziehen mit dem Projekt
ergonomische-maus.de um.
Sind Sie am Kauf der Domain
ergonomische-maus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergonomische-maus.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Makita Filterelement HEPA, langlebig, effizient (191V70-3)Das Produkt Makita Filterelement HEPA, langlebig, effizient mit der EAN 00088381586054 ist aktuell zum Preis von 31.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Makita (191V70-3)31,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
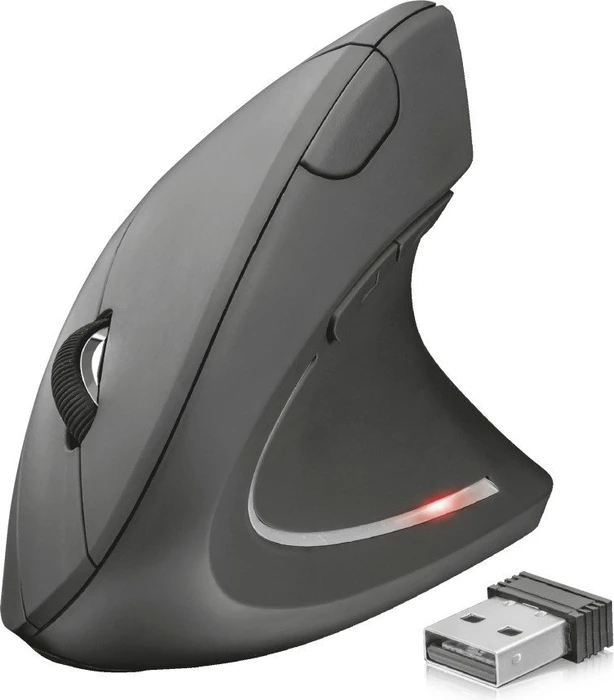
Trust Verto Kabellose Ergonomische MausMit der Trust Verto kabellosen ergonomischen Maus arbeitest du problemlos stundenlang weiter. Dank des ergonomischen Designs und der Daumenauflage nimmst du eine natürliche Haltung ein, sodass dein Arm und dein Handgelenk so wenig wie möglich belastet werden. Du schließt den mitgelieferten USB-Mikroempfänger über den USB-A-Anschluss deines Laptops oder Computers an und beginnst sofort mit Schularbeiten, Internetnutzung oder Verwaltungsarbeit. Mit dem Ein- und Ausschalter an der Unterseite der Maus stellst du sicher, dass die mitgelieferten Batterien so lange wie möglich halten. Mit den beiden Daumentasten navigierst du schnell durch Webseiten und mit der Taste oben auf der Maus stellst du den DPI-Wert ein. So passt du die Maus an deinen Workflow an.24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueBuilt Imperium Kabelgebundene Ergonomische MausMit der BlueBuilt Imperium Kabelgebundenen Ergonomischen Maus arbeitest du immer komfortabel an deinem Laptop oder PC. Dank des ergonomischen Designs liegt die Maus angenehm in der Hand, was Hand- und Handgelenksbeschwerden während der Arbeit vorbeugt. Du schließt diese kabelgebundene Maus über den USB-A-Port deines Laptops oder PCs an und legst direkt los. Mit den zwei Daumentasten navigierst du mühelos durch Ordner und Websites. Darüber hinaus bestimmst du selbst, wie schnell sich der Mauszeiger über den Bildschirm bewegt. Mithilfe der Taste oben auf der Maus wählst du aus drei Geschwindigkeitsstufen, wobei die schnellste 2.400 dpi beträgt.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
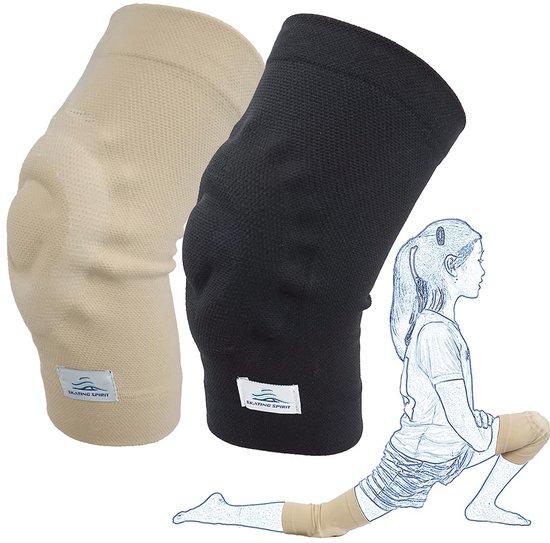
Gel Kniepolster für Tanz, Eiskunstlauf und Gymnastik - unterstützend und komfortabelUnsere Gel Kniepolster sind ideal für Sportbegeisterte wie Tänzer, Eiskunstläufer und Gymnastik. Die Gelfüllung sorgt für optimale Dämpfung und stabilisiert die Kniescheibe. Diese Kniepolster reduzieren Aufprall und Reibung während des Trainings oder Dehnens auf dem Boden, was eine wesentliche Unterstützung bietet.365,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CSL ergonomische Maus, kabelgebunden, ergonomische Vertikalmaus zur Vorbeugung von Maus-/TennisarmGenau hier setzt diese vertikale Maus an: So wie beim Händeschütteln bleibt Ihr Arm in einer entspannten Haltung. Ihre Hand wird zusätzlich durch das ergonomische Design und die rutschfeste Oberfläche der Maus gestützt. Die ergonomisch geformte USB-Mau19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Makita Filterelement HEPA, langlebig, effizient (191V70-3)Das Produkt Makita Filterelement HEPA, langlebig, effizient mit der EAN 00088381586054 ist aktuell zum Preis von 31.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Makita (191V70-3)31,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Trust Verto Kabellose Ergonomische MausMit der Trust Verto kabellosen ergonomischen Maus arbeitest du problemlos stundenlang weiter. Dank des ergonomischen Designs und der Daumenauflage nimmst du eine natürliche Haltung ein, sodass dein Arm und dein Handgelenk so wenig wie möglich belastet werden. Du schließt den mitgelieferten USB-Mikroempfänger über den USB-A-Anschluss deines Laptops oder Computers an und beginnst sofort mit Schularbeiten, Internetnutzung oder Verwaltungsarbeit. Mit dem Ein- und Ausschalter an der Unterseite der Maus stellst du sicher, dass die mitgelieferten Batterien so lange wie möglich halten. Mit den beiden Daumentasten navigierst du schnell durch Webseiten und mit der Taste oben auf der Maus stellst du den DPI-Wert ein. So passt du die Maus an deinen Workflow an.24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BlueBuilt Imperium Kabelgebundene Ergonomische MausMit der BlueBuilt Imperium Kabelgebundenen Ergonomischen Maus arbeitest du immer komfortabel an deinem Laptop oder PC. Dank des ergonomischen Designs liegt die Maus angenehm in der Hand, was Hand- und Handgelenksbeschwerden während der Arbeit vorbeugt. Du schließt diese kabelgebundene Maus über den USB-A-Port deines Laptops oder PCs an und legst direkt los. Mit den zwei Daumentasten navigierst du mühelos durch Ordner und Websites. Darüber hinaus bestimmst du selbst, wie schnell sich der Mauszeiger über den Bildschirm bewegt. Mithilfe der Taste oben auf der Maus wählst du aus drei Geschwindigkeitsstufen, wobei die schnellste 2.400 dpi beträgt.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Higgins, Gillian: Anatomie verstehen - Pferde gesundheitsfördernd reiten - Das PraxisbuchAnatomie verstehen - Pferde gesundheitsfördernd reiten - Das Praxisbuch , Das Praxisbuch von Gillian Higgins beschreibt die Ausbildung von Pferden und die einzelnen Dressurlektionen und Springübungen aus anatomischer und biomechanischer Sicht. Erstmals wird auch die Anatomie des Reiters miteinbezogen. Praktische Übungen zur Verbesserung der Beweglichkeit, Körperhaltung und Stabilität bringen Pferd und Reiter in die Losgelassenheit und Balance, verringern Muskelprobleme und reduzieren das Verletzungsrisiko. , Sonstige > Motorkühlung , Erscheinungsjahr: 20170105, Produktform: Leinen, Autoren: Higgins, Gillian~Martin, Stephanie, Seitenzahl/Blattzahl: 168, Abbildungen: 20 farbige Abbildungen, 350 farbige Fotos, Keyword: Muskelaufbau; Stretching; Bewegungsabläufe; Rückentraining; Physiotherapie; Biomechanik; Beweglichkeit; Körperhaltung; Balance, Fachschema: Pferd / Anatomie, Krankheiten, Heilkunde~Distanzreiten~Pferd / Reiten~Reiten~Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Haustier, Fachkategorie: Reiten, Springreiten~Tiermedizin: Pferde, Interesse Alter: empfohlenes Alter: ab 14 Jahre, Thema: Orientieren, Altersempfehlung / Lesealter: 18, ab Alter: 14, bis Alter: 99, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: Franckh-Kosmos, Verlag: Kosmos, Länge: 251, Breite: 191, Höhe: 20, Gewicht: 776, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.